Secondo un report, le piccole aziende sono a fortissimo rischio
Il clima impazzito influisce, e parecchio, sulla qualità dei raccolti, gli eventi meteo assumono ormai caratteri castrofali dalla veemenza distruttiva. La scarsità di acqua, come l’ultima folle estate insegna, è un allarma conclamato. Cosa succede all’agricoltura europea?
Nuovo scenario, non più contrasto ma adattamento al climate change
Come già noto, il cambiamento climatico potrebbe cambiare profondamente chi riuscirà a produrre, dove si concentreranno gli investimenti e quali filiere resteranno competitive. Lo conferma la lettura del nuovo rapporto di RaboResearch, recentemente pubblicato da Rabobank e dal titolo eloquente: “Climate adaptation is becoming the new edge in Europe’s fruit sector”. Guardando alla realtà con concretezza ed onestà intellettuale, stante i grandi passi indietro compiuti dal mondo, dal ritorno al fossile decretato da Trump, dal negazionismo climatico in auge, dall’irragiungibilità degi obiettivi della COP21, la vera discriminante dei prossimi anni sarà sempre più la capacità delle aziende di adattarsi.
Diversità degli effetti
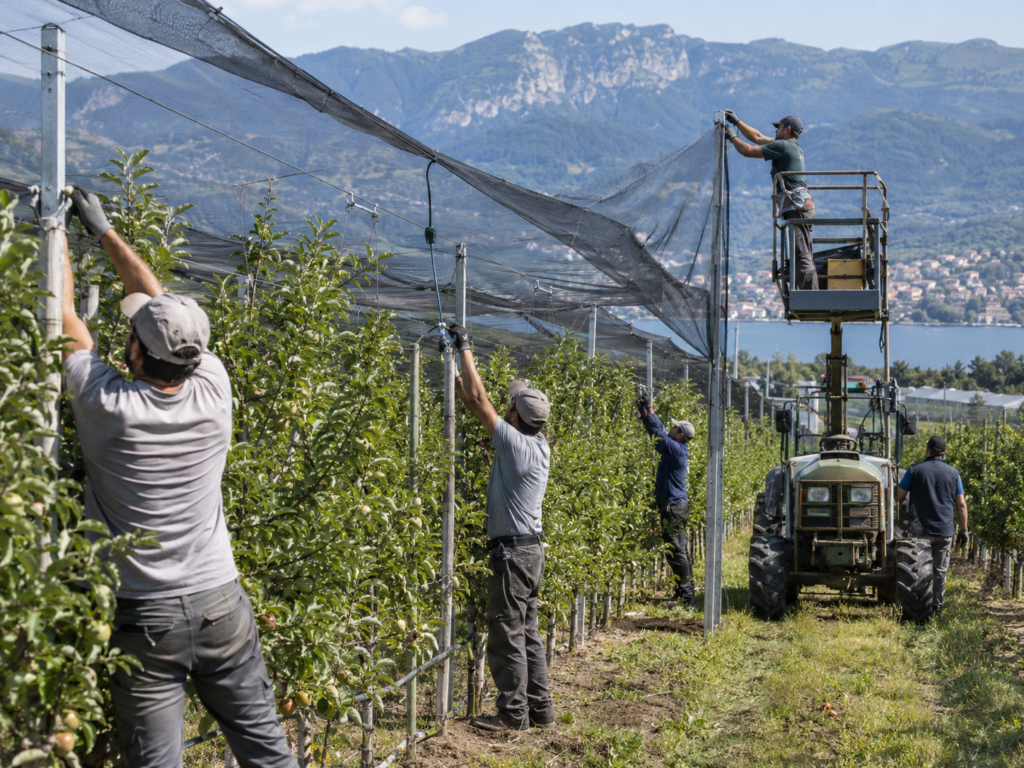
Il clima sta aumentando soprattutto l’instabilità: rese, qualità, calibro, conservabilità e periodi di raccolta diventano meno prevedibili. Ma gli effetti non saranno uguali per tutti. Chi dispone di acqua, capitali, competenze e tecnologia avrà maggiori possibilità di contenere il rischio, mentre aziende meno strutturate potrebbero essere spinte a cambiare coltura, aggregarsi o, nei casi peggiori, abbandonare la produzione con conseguente rischio desertificazione e dissesto idrogeografico, come ben sappiamo.
Il punto centrale del rapporto è proprio questo: il vero divario potrebbe non essere tra aziende esposte o meno al cambiamento climatico, ma tra chi può permettersi di adattarsi e chi no. Adattarsi costa, richiede tempo e capacità di comprendere e anticipare la tecnologia: reti antigrandine, sistemi antibrina, irrigazione, nuovi impianti e infrastrutture idriche richiedono investimenti importanti, più facilmente sostenibili sulle produzioni ad alto valore, branded o orientate all’export. Rischiamo un ulteriore allargamento della distanza tra imprese capitalizzate e realtà più piccole o con minore redditività.
Pere, situazione paradigmatica
Il caso delle pere è emblematico. Nel confronto tra la produzione media 2023-2025 e quella del 2003-2005, Italia e Spagna hanno perso fortemente terreno, mentre Paesi Bassi e Belgio hanno aumentato la produzione. Per l’Italia la contrazione supera il mezzo milione di tonnellate.
Rabobank individua una combinazione di fattori: gelate primaverili, caldo estivo, patogeni stress idrico e, in alcune aree italiane, diminuzione del freddo invernale necessario a una fioritura regolare. A questo si aggiungono la riduzione delle superfici e una domanda europea di pere non particolarmente dinamica.
È soprattutto il meccanismo economico descritto dal rapporto a essere significativo: rese basse e ripetutamente instabili riducono redditività e fiducia dei produttori, che possono rinviare il rinnovo degli impianti o uscire dalla coltura; meno investimenti e meno superfici rischiano a loro volta di accelerare la perdita di capacità produttiva. Il clima, in altre parole, non determina soltanto una cattiva annata: quando gli shock diventano ricorrenti può contribuire a modificare la struttura stessa di una filiera.
La geografia degli investimenti può cambiare
La conseguenza potrebbe essere anche geografica. Le simulazioni di Rabobank mostrano che, verso il 2050, alcune aree dell’Europa centrale e orientale presenteranno condizioni climatiche più simili a quelle che oggi caratterizzano le principali zone frutticole, mentre diverse aree mediterranee tenderanno ad allontanarsene. Questo non significa che la frutta si sposterà automaticamente verso Nord: per produrre servono anche acqua, infrastrutture, lavoro, logistica, competenze e accesso ai mercati.
Qualche segnale, tuttavia, sarebbe già visibile negli investimenti. Rabobank cita Polonia, Serbia e Slovacchia, dove stanno crescendo gli investimenti in meleti moderni e strutturati, favoriti anche da costi del lavoro inferiori. Nell’Europa occidentale la risposta passa invece maggiormente da premiumizzazione, varietà distintive e branding.
Adattarsi costa, e il conto non può fermarsi in campo
Per Rabobank la risposta dovrà quindi andare oltre l’azienda agricola. Accanto agli interventi agronomici e strutturali — irrigazione, antibrina, ombreggiamento, varietà e portinnesti — il rapporto indica una vera “supply chain adaptation”: diversificazione degli approvvigionamenti, contratti di lungo periodo, sostegno dei retailer, coinvestimenti, condivisione del rischio e investimenti comuni in stoccaggio, forecasting e monitoraggio climatico.
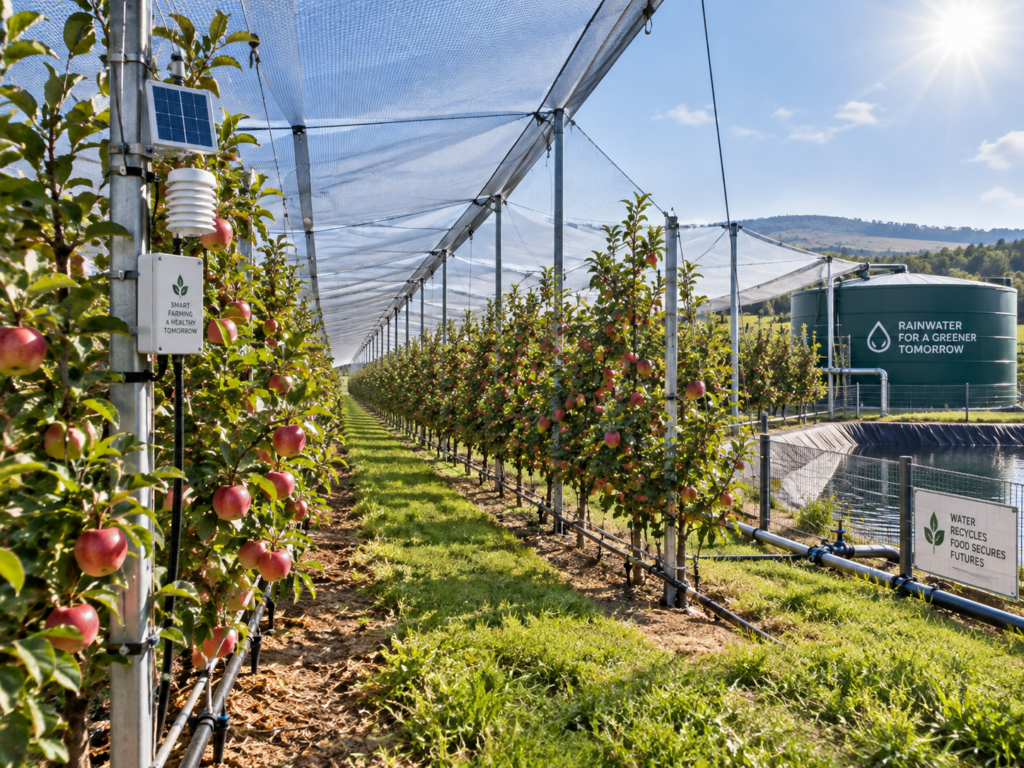
Perché se produrre frutta diventa più costoso e incerto, l’adattamento non può essere scaricato soltanto sull’agricoltore. Rapporti commerciali più stabili e meccanismi di condivisione degli investimenti potrebbero diventare parte della competitività futura della filiera. E proprio qui si giocherà una delle partite più delicate: non tanto capire chi sarà colpito dal clima, quanto chi avrà le risorse per reagire prima che gli effetti diventino strutturali.